Há já alguns meses que o escritório é contactado por portugueses residentes fiscais em França confrontados com correções fiscais por não terem declarado as contas bancárias abertas em Portugal.
Parece que a administração fiscal francesa está a desenvolver uma verdadeira campanha de controlo e verificação das declarações, ou da sua ausência, relativas às contas abertas pelos portugueses que residem e declaram os seus rendimentos em França.
Com efeito, os contribuintes têm a obrigação de declarar as contas bancárias no estrangeiro, prevista no segundo parágrafo do artigo 1649 A do Código Geral dos Impostos francês, que dispõe:
«As pessoas singulares, as associações e as sociedades sem forma comercial, domiciliadas ou estabelecidas em França, devem declarar, juntamente com a declaração de rendimentos ou de resultados, as referências das contas abertas, detidas, utilizadas ou encerradas no estrangeiro. As modalidades de aplicação deste parágrafo são fixadas por decreto.»
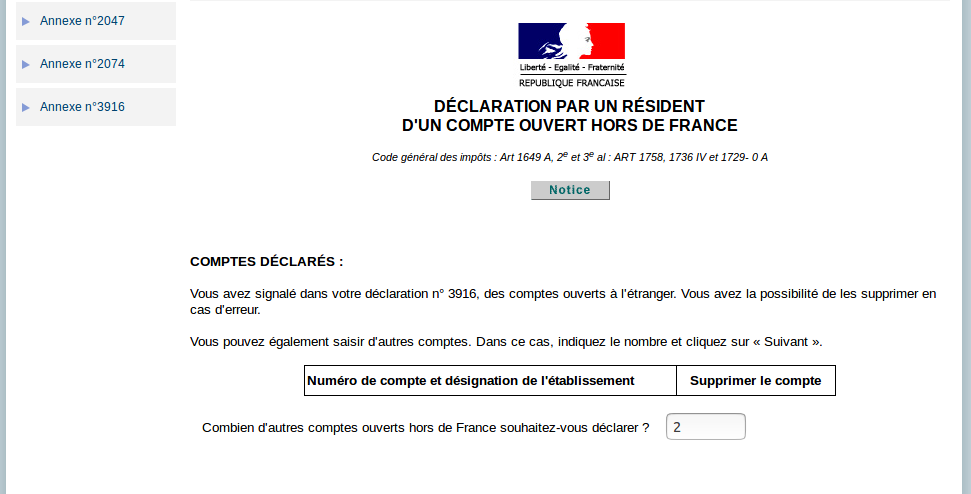
As regras de aplicação constam dos artigos 344 A e 344 B do anexo III. Na prática, a declaração consiste em indicar as informações e referências bancárias no anexo n.º 3916 da declaração de rendimentos n.º 2042. Existe também o anexo n.º 3916 BIS para declarar contas de ativos digitais abertas, detidas, utilizadas ou encerradas no estrangeiro. O saldo das contas não integra as informações a comunicar.
Uma conta considera-se detida por uma das pessoas referidas quando esta é titular, cotitular, beneficiária económica ou titular dos direitos económicos.
As penalizações podem crescer exponencialmente: aplica-se uma coima de 1500 € por conta e por ano não declarado. Segundo a administração, as correções podem retroagir até dez anos, por considerar que existe falta de declaração.
Além disso, as quantias, títulos ou valores transferidos para o estrangeiro ou dele provenientes através de contas não declaradas nos termos do segundo parágrafo do artigo 1649 A do CGI constituem rendimentos tributáveis, salvo prova em contrário.
Assim, além das pesadas penalizações, o contribuinte pode ser tributado pelas quantias que transitaram pela conta em Portugal se não conseguir justificar a sua origem lícita e ilidir a presunção.
A administração fiscal francesa dispõe de um direito de informação junto dos bancos portugueses sobre contas detidas em Portugal por residentes fiscais franceses e iniciou uma campanha de fiscalização que me parece ampla, face às correções efetuadas e à inquietação suscitada na comunidade francesa em França.
Recomenda-se, por isso, à comunidade portuguesa residente fiscal em França especial atenção à declaração das contas e, em caso de omissão ou esquecimento, uma regularização espontânea para beneficiar da boa-fé.
Esta obrigação fiscal ainda é pouco conhecida dos contribuintes portugueses residentes em França, que na maioria das vezes omitiram a declaração de boa-fé.
Embora a administração conteste a possibilidade de regularizar sem penalizações, uma correção de boa-fé poderá enquadrar-se no direito ao erro confirmado, nomeadamente, pela Lei n.º 2018-727, de 10 de agosto de 2018, para um Estado ao serviço de uma sociedade de confiança, conhecida como lei ESSOC. Esta instituiu um direito ao erro que permite corrigir, sem sanção, erros cometidos de boa-fé.
Caberá eventualmente aos tribunais administrativos reconhecer esse direito ao erro, que me parece pertinente neste caso.
A doutrina administrativa (BOI-DAE-10-02/10/2019 n.º 10) indica expressamente que o direito ao erro já existia antes da lei ESSOC: resulta do CGI e do livro de procedimentos fiscais que quem apresenta espontaneamente uma declaração retificativa para corrigir um erro de boa-fé não incorre, na grande maioria dos casos, em agravamento ou coima.
Também será necessário discutir se a falta do anexo n.º 3916 por quem declarou os seus rendimentos constitui uma falta de declaração ou um erro nessa declaração. A resposta terá várias consequências para a aplicação do direito ao erro e das penalizações.
Em conclusão, importa alertar a comunidade portuguesa para esta obrigação e convidá-la a regularizar sem demora. Seria ainda útil que os bancos portugueses que abrem contas em Portugal a não residentes recordassem aos clientes esta obrigação francesa, no âmbito do seu dever de aconselhamento.
Pierre Emmanuel de OLIVEIRA
Doutor em Direito
Advogado (Ordem dos Advogados de Bordéus)
Advogado (Conselho Regional do Porto)