Mon cabinet est régulièrement contacté par des Portugais résidents fiscaux en France confrontés à des redressements et amendes pour défaut de déclaration de comptes bancaires ouverts au Portugal. L’administration fiscale française semble mener une véritable campagne de vérification des déclarations, ou plutôt de leur absence, concernant les comptes des Portugais déclarant leurs revenus en France. L’obligation de déclarer les comptes à l’étranger figure à l’article 1649 A, alinéa 2, du Code général des impôts (CGI), qui dispose : « Les personnes physiques, les associations, les sociétés n’ayant pas la forme commerciale, domiciliées ou établies en France, sont tenues de déclarer, en même temps que leur déclaration de revenus ou de résultats, les références des comptes ouverts, détenus, utilisés ou clos à l’étranger. Les modalités d’application du présent alinéa sont fixées par décret. »
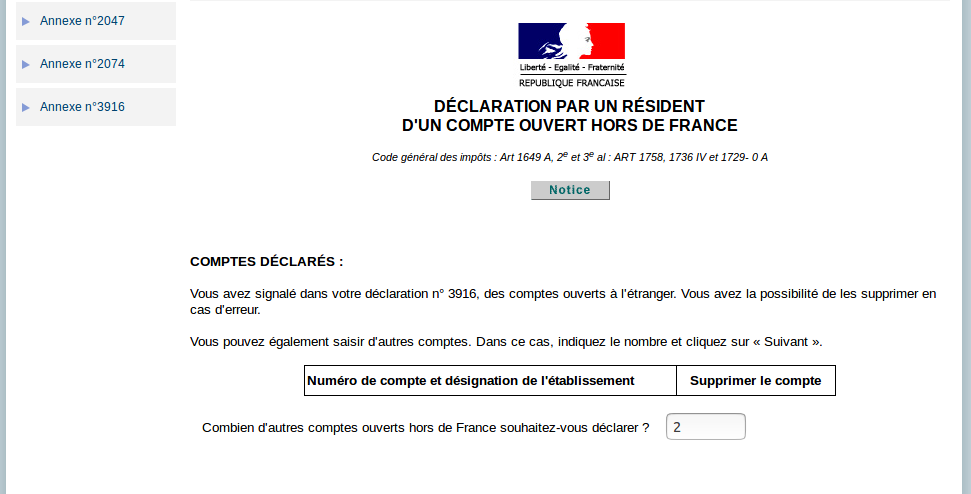
Les articles 344 A et 344 B de l’annexe III du CGI précisent ces modalités. En pratique, les informations et références bancaires doivent être renseignées dans l’annexe n° 3916 à la déclaration n° 2042. L’annexe n° 3916 Bis concerne les comptes d’actifs numériques ouverts, détenus, utilisés ou clos à l’étranger. Le montant des comptes ne fait pas partie des informations à communiquer. Un compte est considéré comme détenu par une personne lorsqu’elle en est titulaire, cotitulaire, bénéficiaire économique ou ayant droit économique.
Les sanctions peuvent croître de manière exponentielle : une amende de 1500 € s’applique par compte et par année non déclarée. Selon l’administration, la période de redressement peut remonter jusqu’à dix ans. En outre, les sommes, titres ou valeurs transférés vers ou depuis l’étranger par des comptes non déclarés dans les conditions de l’article 1649 A, alinéa 2, du CGI sont présumés constituer des revenus imposables, sauf preuve contraire. Au-delà des amendes, le contribuable peut donc être redressé sur les sommes ayant transité par son compte au Portugal s’il ne peut en justifier l’origine licite et renverser la présomption légale de fraude fiscale.
Il est vivement conseillé à la communauté portugaise résidente fiscale en France d’être attentive à cette déclaration et, en cas d’absence ou d’oubli, de régulariser spontanément sa situation pour bénéficier de la bonne foi, même si l’administration conteste la possibilité de régulariser sans amende. Une régularisation de bonne foi devrait relever de l’esprit du droit à l’erreur consacré par la loi n° 2018-727, dite loi ESSOC. La doctrine administrative précise d’ailleurs que ce droit préexistait à cette loi : il résulte du CGI et du livre des procédures fiscales qu’un contribuable déposant spontanément une déclaration rectificative pour corriger une erreur de bonne foi n’encourt, dans la grande majorité des cas, ni majoration ni amende.
Il appartiendra éventuellement aux tribunaux administratifs de reconnaître ce droit à l’erreur, qui paraît pertinent ici. Un autre débat concerne l’absence d’annexe n° 3916 lorsque le contribuable a déclaré ses revenus : s’agit-il d’un défaut de déclaration ou d’une erreur dans celle-ci ? La réponse influencera la détermination du délai de prescription. En conclusion, il convient d’alerter la communauté portugaise sur cette obligation et de l’inviter à régulariser sans attendre. Il paraît enfin utile de suggérer aux banques portugaises ouvrant des comptes au Portugal à des résidents non portugais de rappeler cette obligation française à leurs clients au titre de leur devoir de conseil.
Dr. Pedro Emanuel de OLIVEIRA
Avocat