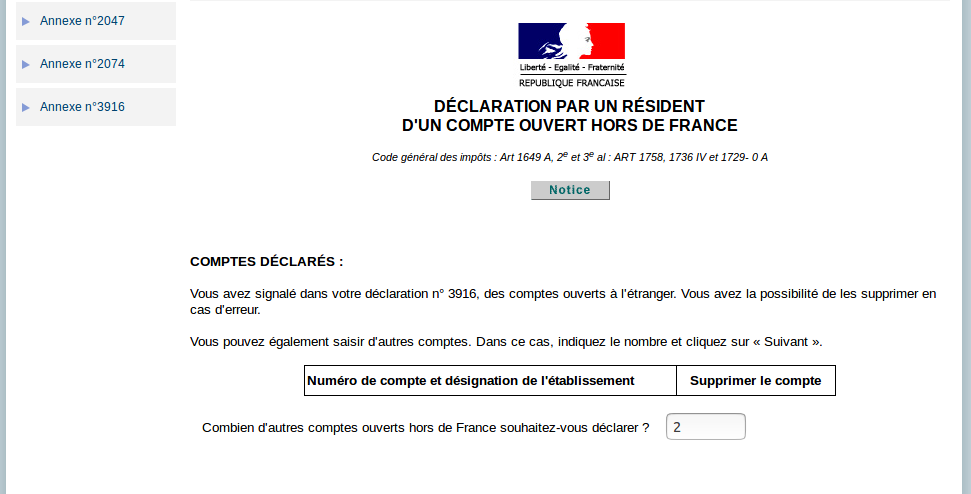
Mi despacho recibe periódicamente consultas de portugueses residentes fiscales en Francia que afrontan regularizaciones y multas por no declarar sus cuentas bancarias abiertas en Portugal. La administración tributaria francesa parece llevar a cabo una campaña de control de las declaraciones, o de su ausencia, sobre las cuentas de portugueses que declaran sus rentas en Francia. La obligación de declarar las cuentas extranjeras se recoge en el artículo 1649 A, párrafo 2, del Código General de Impuestos (CGI): «Las personas físicas, asociaciones y sociedades sin forma mercantil, domiciliadas o establecidas en Francia, deben declarar, junto con su declaración de renta o resultados, las referencias de las cuentas abiertas, mantenidas, utilizadas o cerradas en el extranjero. Sus modalidades de aplicación se fijarán por decreto».
Los artículos 344 A y 344 B del anexo III del CGI desarrollan esta obligación. En la práctica, los datos y referencias bancarias deben figurar en el anexo n.º 3916 de la declaración n.º 2042. El anexo n.º 3916 Bis se refiere a cuentas de activos digitales abiertas, mantenidas, utilizadas o cerradas en el extranjero. El saldo no forma parte de la información que debe comunicarse. Se considera que una persona mantiene una cuenta cuando es titular, cotitular, beneficiario económico o titular de derechos económicos.
Las sanciones pueden crecer exponencialmente: se aplica una multa de 1500 € por cuenta y año no declarado. Según la administración, la regularización puede retrotraerse hasta diez años. Además, las cantidades, títulos o valores transferidos al extranjero o desde él mediante cuentas no declaradas conforme al artículo 1649 A, párrafo 2, del CGI se presumen rentas imponibles, salvo prueba en contrario. Así, además de las multas, pueden gravarse las cantidades que pasaron por la cuenta portuguesa si el contribuyente no acredita su origen lícito y desvirtúa la presunción legal de fraude fiscal.
Se recomienda a la comunidad portuguesa residente fiscal en Francia prestar especial atención a esta declaración y regularizar espontáneamente cualquier omisión para acogerse a la buena fe, aunque la administración discuta la posibilidad de hacerlo sin multas. Una regularización de buena fe debería encajar en el derecho al error confirmado por la Ley n.º 2018-727, llamada ley ESSOC. La doctrina administrativa indica expresamente que ese derecho ya existía: del CGI y del libro de procedimientos fiscales resulta que quien presenta espontáneamente una declaración rectificativa para corregir un error de buena fe no incurre, en la gran mayoría de los casos, en recargo ni multa.
Corresponderá eventualmente a los tribunales administrativos reconocer ese derecho al error, que parece pertinente en este caso. También debe debatirse si no presentar el anexo n.º 3916 cuando se han declarado los ingresos constituye falta de declaración o un error en ella. La respuesta será relevante para el plazo de prescripción. En conclusión, hay que alertar a la comunidad portuguesa e invitarla a regularizar sin demora. Asimismo, sería útil que los bancos portugueses que abren cuentas en Portugal a residentes no portugueses recordasen a sus clientes esta obligación francesa dentro de su deber de asesoramiento.
Dr. Pedro Emanuel de OLIVEIRA
Abogado